Actualización del mercado de fletes Q3: Reparando redes de cara al Q4
Tras un primer semestre volátil, el tercer trimestre trajo algo más de estabilidad para los transportistas en ciertos segmentos del mercado. El crecimiento de la carga en camión se desaceleró después de dos trimestres volátiles, especialmente en el sureste, mientras que la capacidad de transporte transfronterizo con México se relajó desde su punto máximo del segundo trimestre.
Sin embargo, la red en general sigue bajo presión, con precios de LTL alcanzando máximos históricos y la capacidad intermodal ajustándose.
Esto convierte las próximas semanas en una ventana de planificación importante. El Informe de Actualización y Perspectivas del Mercado del Tercer Trimestre de Uber Freight muestra dónde los transportistas pueden fortalecer sus guías de enrutamiento, asegurar capacidad crítica y desarrollar opciones de respaldo de cara a la temporada alta.
La relajación de las condiciones de carga en camión crea tiempo para reparar rutas débiles
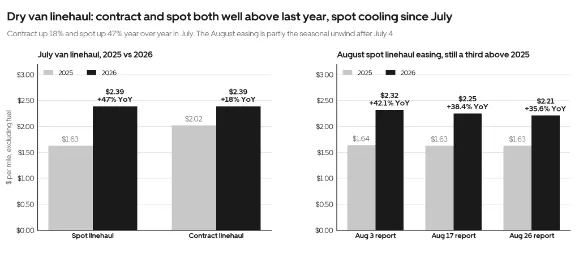
Los rápidos aumentos de tarifas durante el primer semestre del año expusieron debilidades en las guías de enrutamiento de muchos transportistas. Las tarifas contractuales establecidas a principios de año ya no eran competitivas en algunas rutas, lo que llevó a los transportistas a rechazar más envíos, solicitar aumentos en las tarifas contractuales y empujar a los cargadores hacia el mercado spot para encontrar cobertura de último momento. Para julio, las tarifas spot de furgones secos habían aumentado un 48% interanual, y las tarifas contractuales un 19% interanual.
Parte de esa presión se alivió en el tercer trimestre. Los cargadores comenzaron a reajustar los precios de las rutas con bajo rendimiento, lo que ayudó a recuperar las guías de enrutamiento y elevó la aceptación de licitaciones al 78% en agosto. Las tarifas spot también disminuyeron durante siete semanas consecutivas tras el pico de principios de julio. Sin embargo, el mercado sigue siendo más caro que hace un año: la tarifa spot promedio de furgones secos aumentó un 36% interanual al 26 de agosto.
Las presiones subyacentes también persisten. En primer lugar, la capacidad, con 48,000 conductores no conformes que abandonaron el mercado durante el último año y un retraso en la producción de equipos. En segundo lugar, los precios del combustible. El precio promedio del diésel alcanzó casi $6 por galón en la primera semana de septiembre, un máximo histórico. Si el combustible se mantiene elevado durante la temporada de licitaciones, es probable que los transportistas busquen mayores aumentos de tarifas, incluso con un recargo por combustible vigente.
La reciente relajación brinda a los cargadores la oportunidad de abordar los problemas antes del cuarto trimestre. Las minilicitaciones semanales o mensuales específicas pueden ayudar a reajustar los precios de las rutas donde los transportistas están rechazando carga. Los cargadores también pueden mejorar sus posibilidades de asegurar capacidad al:
Dar a los transportistas entre 48 y 72 horas de anticipación y mantener los volúmenes de envío lo más consistentes posible.
Combinar pedidos en envíos menos frecuentes y más completos. Un cargador de bienes de consumo masivo extendió su tiempo de anticipación de 24 a 48 horas y retuvo pedidos compatibles para consolidación. Aumentó la utilización de camiones en un 6%, redujo el número de envíos diarios en 70 y mejoró el cumplimiento de la guía de enrutamiento en ocho puntos porcentuales.
Los transportistas de LTL han recuperado el poder de fijación de precios
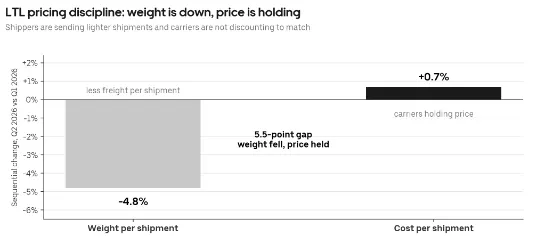
El aumento en el volumen de carga en camión se ha trasladado al mercado de LTL. El índice de tarifa por libra de LTL de TD Cowen-AFS alcanzó un máximo histórico en el segundo trimestre, un 77% por encima de su línea base de 2018, y se prevé que suba aún más en el tercer trimestre. Las renovaciones de contratos se están cerrando en rangos de dígito medio a alto. Los transportistas privados también aumentaron los ingresos por envío un 11% interanual en el segundo trimestre, incluso cuando el número diario de envíos se mantuvo estable.
Los transportistas están priorizando el rendimiento sobre el volumen. El aumento de los precios de carga en camión está desviando el exceso de carga y la carga diferida hacia las terminales de LTL, mientras que los precios dimensionales, los cargos mínimos y los accesorios están elevando el costo de los envíos ineficientes. Los tiempos de tránsito estándar ya están disminuyendo en algunas redes de transportistas nacionales.
Los cargadores deben enfocarse en el perfil de carga que pueden controlar. Agrupar envíos en cargas menos frecuentes y más pesadas, y mejorar la densidad del embalaje puede reducir la exposición a cargos mínimos y penalizaciones por precios dimensionales. También vale la pena comparar con mayor frecuencia las opciones de LTL por volumen, carga parcial en camión y paquetería. Los puntos de cruce seguirán moviéndose a medida que cambien las condiciones de carga en camión.
Pasos operativos que los cargadores deben considerar:
Consolidar envíos y mejorar la densidad del embalaje.
Comparar alternativas al LTL estándar con mayor frecuencia.
Auditar los cargos accesorios y abordar sus causas subyacentes.
Agregar transportistas regionales de LTL mediante licitaciones específicas por ruta.
El intermodal sigue ofreciendo ahorros, pero la brecha se está reduciendo
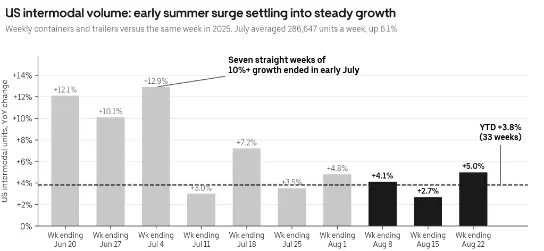
El transporte intermodal ayudó a muchos cargadores a compensar el aumento de los costos de carga en camión en el segundo trimestre. Ese cambio ha absorbido gran parte de la capacidad disponible. El volumen intermodal en EE. UU. aumentó un 3.8% en lo que va del año hasta el 22 de agosto, y los proveedores comenzaron a aplicar recargos por temporada alta a principios de julio, aproximadamente dos meses antes de lo habitual.
Las tarifas han aumentado un 10% o más en mercados con capacidad limitada, como Los Ángeles y Laredo. Los recargos por temporada alta desde Los Ángeles oscilan entre $500 y $1,000 por contenedor y se espera que permanezcan vigentes hasta fin de año.
El transporte intermodal puede seguir siendo la opción correcta, pero ya no es tan favorable en comparación con la carga en camión como lo era en la primavera. Los cargadores deben reevaluar la combinación modal ruta por ruta y asegurar capacidad intermodal antes del punto álgido de la temporada alta. Donde el servicio es crítico, la capacidad contratada ofrecerá mayor protección que depender del mercado spot a finales de año.
Nuestras recomendaciones para los cargadores:
Asegurar capacidad antes del punto álgido de la temporada alta.
Fijar tarifas a largo plazo antes de los aumentos del cuarto trimestre y de 2027.
Diversificar los proveedores intermodales para profundizar las guías de enrutamiento.
Las redes transfronterizas necesitan flexibilidad incorporada
La capacidad transfronteriza con México se ha relajado desde su punto máximo del segundo trimestre, pero el piso de costos sigue siendo más alto que a principios de 2026. Aproximadamente 20,000 conductores mexicanos perdieron sus visas estadounidenses entre abril de 2025 y abril de 2026. A mediados de agosto, la relación de carga a camión en Laredo para furgones se situó entre 8.0 y 8.5. Eso fue una disminución desde aproximadamente 10:1 en el segundo trimestre, pero aún un 61.9% más alto que un año antes.
Al mismo tiempo, los cambios arancelarios y las inspecciones fronterizas más estrictas están generando volúmenes irregulares y tiempos de espera más largos. Los cambios repetidos durante el tercer trimestre (vencimiento de la Sección 122 y entrada en vigor de las Secciones 301 y 338) llevaron a los cargadores a adelantar la carga antes de un cambio de política, para luego reducir los pedidos durante varias semanas. Esto dificulta la planificación de la capacidad y reduce la rotación de conductores en los principales puntos de cruce.
Como resultado, el transbordo está pasando de ser una solución temporal a formar parte del diseño de la red. Los cargadores que anteriormente dependían de la capacidad directa de remolques B1 están añadiendo opciones de cross-dock en Laredo y, cada vez más, en El Paso. Un modelo híbrido permite que la carga se mueva entre opciones directas y de transbordo según cambien las condiciones fronterizas.
Canadá presenta un panorama doméstico más equilibrado. El PMI manufacturero de Canadá de S&P Global alcanzó 53.5 en julio, su nivel más alto en cuatro años, mientras que el empleo de conductores de camión aumentó casi un 10% trimestre a trimestre en el segundo trimestre. Sin embargo, la capacidad transfronteriza entre Canadá y EE. UU. sigue siendo más volátil y favorable para los transportistas. Las restricciones de aplicación de la ley y de visas de trabajo en EE. UU. continúan limitando el grupo de conductores disponibles, y los transportistas están incorporando el tiempo de inactividad y los recorridos en vacío en las tarifas transfronterizas.
Para ambos mercados, la prioridad es la flexibilidad. Los cargadores deben establecer capacidad de respaldo antes de que llegue el volumen del cuarto trimestre, revisar las rutas transfronterizas con frecuencia y evitar depender de un único modelo operativo.
Formas de gestionar eficazmente las operaciones transfronterizas:
Construir una red híbrida utilizando capacidad directa B1 y de transbordo.
Pasar de la compra spot semana a semana a una adquisición proactiva.
Revisar la combinación de transportistas y opciones modales ruta por ruta.
Decidir si el costo o la velocidad tiene prioridad antes de que se acumule la congestión.
Establecer un proceso definido de adquisición spot para fallas en la guía de enrutamiento.
Validar las tarifas contractuales en las rutas entre Canadá y EE. UU.
Mapear la exposición arancelaria por producto y dirección de viaje.
Presupuestar para una volatilidad continua en las tarifas transfronterizas.
De cara al futuro: Reparar mientras se prepara
Esta temporada alta comienza con muchos cargadores que aún están cotizando y asegurando capacidad semana a semana. Eso deja poco margen si la demanda aumenta repentinamente. Los precios de la temporada alta intermodal ya están en vigor, los transportistas de LTL están posicionados para una gestión de rendimiento más sólida en el cuarto trimestre, y la capacidad transfronteriza puede ajustarse rápidamente cuando los cambios de política o el clima interrumpen los principales puntos de cruce.
Los próximos 30 a 60 días son una oportunidad para prepararse sin renovar toda la red. Repare las rutas que están fallando. Dé a los transportistas más tiempo de anticipación. Asegure la capacidad base donde más importa y luego desarrolle opciones de respaldo para un aumento repentino.
Para un análisis más detallado del mercado de carga en el tercer trimestre de 2026 y lo que se avecina, incluyendo información adicional sobre diésel, robo de carga, carga a granel, envíos internacionales y Europa, lea el Informe completo de Actualización y Perspectivas del Mercado del Tercer Trimestre.
*Todos los datos son generados por los índices internos de Uber Freight utilizando una combinación ponderada de disponibilidad de camiones y conductores para la oferta, y producción manufacturera, consumo de bienes, importaciones y exportaciones para la demanda.
Uber Freight es un agente de carga con licencia y no es un transportista motorizado.