Mise à jour du marché du fret T3 : Réparation des réseaux à l'approche du T4
Après six premiers mois de l'année marqués par une forte volatilité, le troisième trimestre a apporté davantage de stabilité pour les expéditeurs dans certains segments du marché. La croissance du transport par camion a ralenti après deux trimestres agités, notamment dans le Sud-Est, tandis que la capacité transfrontalière avec le Mexique s'est détendue par rapport à son pic du deuxième trimestre.
Le réseau global reste néanmoins sous pression, avec des tarifs LTL atteignant des niveaux records et une capacité intermodale en tension.
Cela fait des prochaines semaines une fenêtre de planification importante. Le rapport de mise à jour et de perspectives du marché pour le troisième trimestre d'Uber Freight indique où les expéditeurs peuvent renforcer leurs guides de routage, sécuriser les capacités critiques et mettre en place des options de secours à l'approche de la haute saison.
L'assouplissement des conditions du transport par camion crée une opportunité pour remédier aux failles des couloirs fragiles
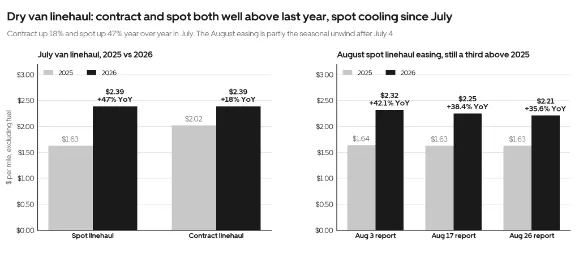
Les hausses tarifaires rapides du premier semestre ont mis en évidence les faiblesses des guides de routage de nombreux expéditeurs. Les tarifs contractuels fixés en début d'année n'étaient plus compétitifs sur certains couloirs, ce qui a conduit les transporteurs à refuser davantage d'expéditions, à demander des augmentations de tarifs contractuels et à pousser les expéditeurs vers le marché spot pour trouver une couverture de dernière minute. En juillet, les tarifs spot pour les fourgons secs avaient augmenté de 48 % en glissement annuel, et les tarifs contractuels de 19 % en glissement annuel.
Une partie de cette pression s'est atténuée au troisième trimestre. Les expéditeurs ont commencé à réévaluer les tarifs des couloirs sous-performants, contribuant à la reprise des guides de routage et portant le taux d'acceptation des offres à 78 % en août. Les tarifs spot ont également baissé pendant sept semaines consécutives après le pic de début juillet. Mais le marché reste plus onéreux qu'il y a un an : le tarif spot moyen pour les fourgons secs était en hausse de 36 % en glissement annuel au 26 août.
Les pressions sous-jacentes persistent également. Premièrement, la capacité, avec 48 000 conducteurs non conformes ayant quitté le marché au cours de l'année écoulée et un retard dans la production d'équipements. Deuxièmement, les prix du carburant. Le prix moyen du diesel a atteint près de 6 dollars le gallon lors de la première semaine de septembre, un niveau record. Si le carburant reste élevé à l'approche de la saison des appels d'offres, les transporteurs chercheront probablement à obtenir des hausses tarifaires plus importantes, même avec une majoration carburant en place.
L'assouplissement récent offre aux expéditeurs l'occasion de résoudre les problèmes avant le quatrième trimestre. Des mini-appels d'offres ciblés, hebdomadaires ou mensuels, peuvent aider à réévaluer les tarifs des couloirs spécifiques où les transporteurs refusent des chargements. Les expéditeurs peuvent également améliorer leurs chances de sécuriser des capacités en :
Accordant aux transporteurs un délai de préavis de 48 à 72 heures et en maintenant les volumes d'expédition aussi constants que possible
Regroupant les commandes en un nombre réduit d'expéditions plus chargées. Un expéditeur du secteur des produits de grande consommation a prolongé son délai de préavis de 24 à 48 heures et a regroupé les commandes compatibles pour les consolider. Il a augmenté le taux d'utilisation des camions de 6 %, réduit le nombre d'expéditions quotidiennes de 70 unités et amélioré la conformité au guide de routage de huit points de pourcentage.
Les transporteurs LTL ont repris le contrôle des prix
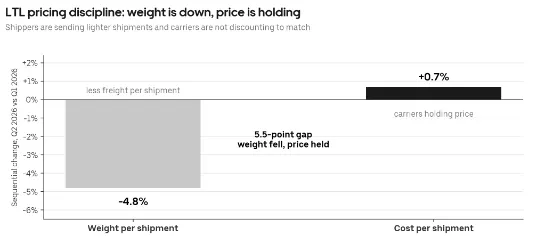
La hausse des volumes de transport par camion s'est répercutée sur le marché LTL. L'indice TD Cowen-AFS du tarif LTL par livre a atteint un niveau record au deuxième trimestre, soit 77 % au-dessus de sa base de référence de 2018, et devrait progresser encore au troisième trimestre. Les renouvellements de contrats se situent dans une fourchette de hausse à un chiffre, entre le milieu et le haut de la fourchette. Les transporteurs privés ont également augmenté leur chiffre d'affaires par expédition de 11 % en glissement annuel au deuxième trimestre, même si le nombre quotidien d'expéditions est resté stable.
Les transporteurs privilégient le rendement au volume. La hausse des tarifs du transport par camion pousse les chargements excédentaires et différés vers les terminaux LTL, tandis que la tarification dimensionnelle, les frais minimaux et les accessoires augmentent le coût des expéditions inefficaces. Les délais de transit standard commencent déjà à se dégrader dans certains réseaux de transporteurs nationaux.
Les expéditeurs devraient se concentrer sur le profil de fret qu'ils peuvent maîtriser. Regrouper les expéditions en chargements moins nombreux mais plus lourds et améliorer la densité d'emballage peut réduire l'exposition aux frais minimaux et aux pénalités de tarification dimensionnelle. Il vaut également la peine de comparer plus fréquemment les options LTL en volume, de chargement partiel et de colis. Les points de croisement continueront d'évoluer à mesure que les conditions du transport par camion changeront.
Mesures opérationnelles que les expéditeurs devraient envisager :
Consolider les expéditions et améliorer la densité d'emballage.
Comparer plus fréquemment les alternatives au LTL standard.
Auditer les frais accessoires et traiter leurs causes sous-jacentes.
Ajouter des transporteurs LTL régionaux via des appels d'offres ciblés par couloir.
L'intermodal offre toujours des économies, mais l'écart se réduit
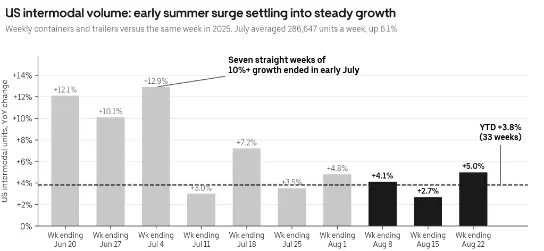
L'intermodal a aidé de nombreux expéditeurs à compenser la hausse des coûts du transport par camion au deuxième trimestre. Ce transfert a désormais absorbé une grande partie de la capacité disponible. Le volume intermodal américain était en hausse de 3,8 % depuis le début de l'année jusqu'au 22 août, et les prestataires ont commencé à appliquer des suppléments de haute saison début juillet, soit environ deux mois plus tôt que d'habitude.
Les tarifs ont augmenté de 10 % ou plus sur les marchés à capacité limitée tels que Los Angeles et Laredo. Les suppléments de haute saison au départ de Los Angeles varient de 500 à 1 000 dollars par conteneur et devraient rester en vigueur jusqu'à la fin de l'année.
L'intermodal peut toujours être le bon choix, mais il n'est plus aussi avantageux par rapport au transport par camion qu'il l'était au printemps. Les expéditeurs devraient réévaluer la combinaison modale couloir par couloir et sécuriser la capacité intermodale avant le cœur de la haute saison. Lorsque le service est critique, une capacité contractuelle offrira une meilleure protection que le recours au marché spot en fin d'année.
Nos recommandations pour les expéditeurs :
Sécuriser la capacité avant le cœur de la haute saison.
Verrouiller des tarifs à plus long terme avant les hausses du quatrième trimestre et de 2027.
Diversifier les prestataires intermodaux pour approfondir les guides de routage.
Les réseaux transfrontaliers nécessitent une flexibilité intégrée
La capacité transfrontalière avec le Mexique s'est détendue depuis son pic du deuxième trimestre, mais le plancher des coûts reste plus élevé qu'en début d'année 2026. Environ 20 000 conducteurs mexicains ont perdu leur visa américain entre avril 2025 et avril 2026. À la mi-août, le ratio chargements de fourgons/camions à Laredo se situait entre 8,0 et 8,5. C'était en baisse par rapport à environ 10:1 au deuxième trimestre, mais toujours 61,9 % plus élevé qu'un an auparavant.
Parallèlement, les changements tarifaires et le renforcement des inspections aux frontières créent des volumes irréguliers et des temps d'attente plus longs. Les changements répétés au cours du troisième trimestre (expiration de la Section 122 et entrée en vigueur des Sections 301 et 338) ont conduit les expéditeurs à avancer leurs chargements avant un changement de politique, puis à ralentir leurs commandes pendant plusieurs semaines. Cela rend la capacité plus difficile à planifier et réduit la rotation des conducteurs aux principaux points de passage.
En conséquence, le transbordement passe d'une solution temporaire à un élément à part entière de la conception du réseau. Les expéditeurs qui s'appuyaient auparavant sur la capacité directe B1 par remorque ajoutent des options de cross-docking à Laredo et, de plus en plus, à El Paso. Un modèle hybride permet au fret de circuler entre les options directes et de transbordement en fonction des conditions à la frontière.
Le Canada présente un tableau intérieur plus équilibré. L'indice PMI manufacturier canadien de S&P Global a atteint 53,5 en juillet, son niveau le plus élevé en quatre ans, tandis que l'emploi des conducteurs de camion a augmenté de près de 10 % d'un trimestre à l'autre au deuxième trimestre. Mais la capacité transfrontalière Canada-États-Unis reste plus volatile et favorable aux transporteurs. Les mesures d'application américaines et les restrictions sur les visas de travail continuent de limiter le vivier de conducteurs, et les transporteurs intègrent les temps d'immobilisation et les trajets à vide dans leurs tarifs transfrontaliers.
Pour les deux marchés, la priorité est la flexibilité. Les expéditeurs devraient établir des capacités de secours avant l'arrivée des volumes du quatrième trimestre, revoir fréquemment les couloirs transfrontaliers et éviter de s'appuyer sur un seul modèle opérationnel.
Moyens de gérer efficacement les opérations transfrontalières :
Construire un réseau hybride utilisant la capacité directe B1 et le transbordement.
Passer des achats spot semaine par semaine à un approvisionnement proactif.
Revoir la combinaison de transporteurs et les options modales couloir par couloir.
Décider si le coût ou la rapidité est prioritaire avant que la congestion ne s'installe.
Mettre en place un processus d'approvisionnement spot défini pour les défaillances du guide de routage.
Valider les tarifs contractuels sur les couloirs Canada-États-Unis.
Cartographier l'exposition tarifaire par produit et direction de transport.
Prévoir un budget pour une volatilité continue des tarifs transfrontaliers.
Perspectives : Réparer tout en se préparant
Cette haute saison commence alors que de nombreux expéditeurs continuent de négocier et de sécuriser des capacités semaine après semaine. Cela laisse peu de marge si la demande augmente soudainement. La tarification de haute saison intermodale est déjà en vigueur, les transporteurs LTL sont positionnés pour une gestion du rendement plus forte au quatrième trimestre, et la capacité transfrontalière peut se resserrer rapidement lorsque des changements de politique ou des conditions météorologiques perturbent les principaux points de passage.
Les 30 à 60 prochains jours représentent une opportunité de se préparer sans remanier l'ensemble du réseau. Remédier aux couloirs défaillants. Accorder aux transporteurs des délais de préavis plus longs. Sécuriser la capacité de base là où c'est le plus important, puis mettre en place des options de secours en cas de pic d'activité.
Pour une analyse plus approfondie du marché du fret au troisième trimestre 2026 et des perspectives à venir, incluant des informations supplémentaires sur le diesel, le vol de marchandises, le vrac, le transport maritime international et l'Europe, consultez le rapport complet de mise à jour et de perspectives du marché pour le troisième trimestre.
*Toutes les données sont générées par les indices internes d'Uber Freight à partir d'une combinaison pondérée de la disponibilité des camions et des conducteurs pour l'offre, et de la production manufacturière, de la consommation de biens, des importations et des exportations pour la demande.
Uber Freight est un courtier en fret agréé et n'est pas un transporteur routier.